아이 이름으로 5만원을 저축했는데 15만원이 쌓인다면 처음 들으면 조금 이상하게 느껴질 수 있습니다.
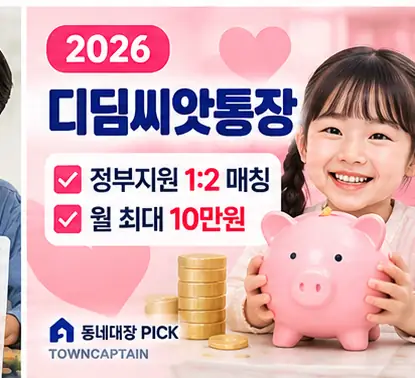
디딤씨앗통장은 대상 아동이 저축하거나 후원을 받으면 국가와 지자체가 저축액의 2배를 월 10만원 한도에서 매칭해주는 자산형성 지원제도입니다.
다만 모든 아이가 가입할 수 있는 일반 적금은 아닙니다. 그래서 “얼마를 넣으면 얼마가 되는지”보다 먼저 우리 아이가 대상인지 확인해야 합니다.
5만원을 넣으면 왜 15만원이 될까?
매칭 비율이 1:2이기 때문입니다.
| 아동 저축·후원금 | 정부 매칭 | 총 적립 |
|---|---|---|
| 1만원 | 2만원 | 3만원 |
| 3만원 | 6만원 | 9만원 |
| 5만원 | 10만원 | 15만원 |
정부 매칭은 월 10만원 한도이므로 5만원을 적립했을 때 매칭 한도를 채우게 됩니다. 더 많이 저축할 수 있더라도 정부지원금이 같은 비율로 끝없이 늘어나는 구조는 아닙니다.
우리 아이도 가입할 수 있을까?
보호대상아동과 기초생활수급가구 아동, 차상위계층·한부모가족 등 기준에 해당하는 18세 미만 아동이 주요 대상입니다.
가정의 소득만 보고 스스로 제외하기보다 복지로 또는 관할 행정복지센터에서 현재 가입대상에 해당하는지 확인하는 것이 정확합니다.
그럼 매달 5만원을 꼭 넣어야 할까?
5만원은 정부 매칭 한도 10만원을 모두 받을 수 있는 금액이라 예시로 많이 사용됩니다. 하지만 가정 형편에 맞게 적립하는 것이 중요합니다.
예를 들어 한 달에 3만원을 적립한다면 정부가 6만원을 매칭해 총 9만원이 쌓이는 방식입니다. “5만원을 못 넣으면 혜택이 없다”는 의미가 아닙니다.
18세가 되면 마음대로 찾을 수 있을까?
여기서 일반 적금과 차이가 있습니다. 만 18세 이후에는 학자금, 기술자격·취업훈련비, 주거비, 창업 등 자립에 필요한 용도로 사용하는 것이 원칙입니다.
만 24세까지 자립사용용도가 발생하지 않은 경우에는 용도 제한 없이 사용할 수 있습니다. 따라서 아이 이름으로 돈이 쌓인다는 점만 보지 말고 나중에 어떤 목적으로 사용할 수 있는지도 같이 알아두는 편이 좋습니다.
부모 입장에서는 이렇게 확인하면 됩니다
- 우리 아이가 현재 가입 대상인지 확인
- 이미 계좌가 있다면 현재 적립액 확인
- 매달 부담 없이 저축할 금액 결정
- 정부 매칭액이 제대로 적립되는지 확인
- 만기 전 자립용도와 해지서류 확인
한부모가족 지원 등 다른 지원제도도 함께 해당될 수 있다면 아래 안내도 같이 확인해보세요.
보건복지부 디딤씨앗통장 공식 사업안내를 기준으로 작성했습니다. 실제 가입자격과 적립·해지 조건은 복지로 또는 관할 행정복지센터에서 최종 확인하세요.