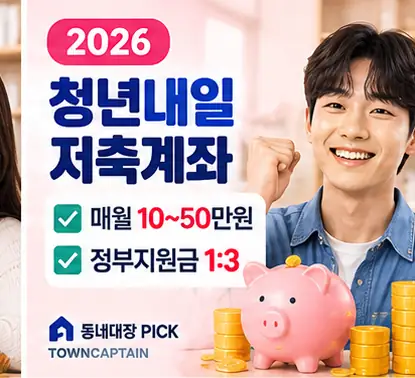
청년내일저축계좌를 검색하면 가장 먼저 보이는 말이 있습니다. “내가 10만원 넣으면 정부가 30만원을 더 넣어준다.”
조건에 해당한다면 맞습니다. 하지만 모든 청년에게 똑같이 적용되는 것은 아닙니다. 그래서 예상 만기금액을 계산하기 전에 내가 2026년 대상에 해당하는지부터 확인해야 합니다.
2026년에는 누가 가입 대상일까?
2026년 신규 모집 기준으로 주요 대상은 만 15~39세, 월 근로·사업소득 10만원 이상, 가구소득 기준 중위소득 50% 이하 청년입니다.
특히 일을 하고 있어야 한다는 점을 놓치기 쉽습니다. 나이와 가구소득만 맞는다고 자동으로 가입되는 계좌는 아닙니다.
10만원을 넣으면 정말 40만원이 쌓일까?
대상자가 매월 본인저축 10만원을 납입하면 정부지원금 30만원이 정액 매칭됩니다.
| 한 달 기준 | 금액 |
|---|---|
| 내 저축 | 10만원 |
| 정부지원 | 30만원 |
| 합계 | 40만원 |
본인은 월 10만~50만원까지 저축할 수 있지만 정부지원금이 내 저축액에 비례해 계속 커지는 것은 아닙니다.
3년 동안 계속 넣으면 얼마가 될까?
매월 10만원을 36개월 저축하면 내 원금은 360만원입니다. 정부지원금 30만원이 36개월 모두 적립된다고 단순 계산하면 1,080만원입니다.
따라서 내 저축 360만원 + 정부지원 1,080만원 = 1,440만원 규모가 됩니다. 여기에 계좌에서 발생하는 이자 등이 더해질 수 있습니다.
다만 1,440만원을 무조건 받는다는 뜻은 아닙니다. 3년 동안 만기 지급요건을 충족해야 합니다.
통장만 유지하면 만기에 다 받을까?
아닙니다. 3년간 통장을 유지하면서 근로활동을 지속하고, 자립역량교육 10시간을 이수하고, 자금사용계획서를 제출하는 등 지급요건을 충족해야 적립금을 전액 받을 수 있습니다.
그래서 가입할 때는 매칭금액만 볼 것이 아니라 3년 동안 근로와 저축을 유지할 수 있는지도 같이 생각해야 합니다.
지금 바로 신청할 수 있을까?
2026년 신규 모집은 5월 4일부터 20일까지 진행됐으며 현재는 종료됐습니다. 다음 모집 여부와 일정은 별도 공고를 확인해야 합니다.
기준 중위소득 50% 초과 구간은 2026년 신규 모집 대상에서 제외됐으므로 과거 연도의 가입조건과 섞어 보면 안 됩니다.
다음 모집 전에 미리 확인할 것
- 내 나이가 모집연령에 해당하는지
- 현재 근로·사업소득이 있는지
- 가구소득 기준을 충족하는지
- 3년 동안 월 저축을 유지할 수 있는지
- 교육·자금사용계획서 등 만기요건을 알고 있는지
보건복지부의 2026년 청년내일저축계좌 공식 안내를 기준으로 작성했습니다. 다음 모집일정과 최종 가입자격은 해당 연도 공고와 심사결과를 확인하세요.